
Prețul de bază nu înseamnă automat că orice daună este acoperită. În România, ce acoperă asigurarea de bază la rent a car depinde de pachetul ales. Tariful include de regulă RCA, iar CDW poate avea franșiză. RCA acoperă daunele provocate altor persoane, nu avariile mașinii închiriate, iar CDW poate limita răspunderea șoferului, fără să o elimine automat.
E firesc să vrei să știi dinainte ce plătești și ce se întâmplă dacă mașina este avariată sau furată. Diferența dintre protecția de bază și opțiunile suplimentare poate influența suma pe care o suporți în caz de daună, precum și garanția blocată la preluare.
În continuare, vei afla ce poate include tariful închirierii, ce excluderi contează și cum funcționează CDW, protecția la furt, franșiza și garanția. Vei vedea și ce opțiuni suplimentare pot extinde protecția, ca să alegi informat și să înțelegi condițiile contractuale înainte de drum.
Concluzii cheie
- Separă rolul RCA de cel al protecției pentru avariile mașinii închiriate, ca să înțelegi ce acoperă tariful de bază.
- Verifică în contract ce se întâmplă cu anvelopele, jantele și parbrizul, deoarece pot avea reguli diferite față de alte daune.
- Înțelege cum se aplică franșiza și garanția, precum și ce condiții trebuie respectate pentru protecția în caz de furt.
- Dacă vrei o protecție mai amplă, descoperă opțiunea de asigurare Full Casco oferită de FMN Rent – Închirieri Auto în România.
Ce include prețul unei mașini închiriate?
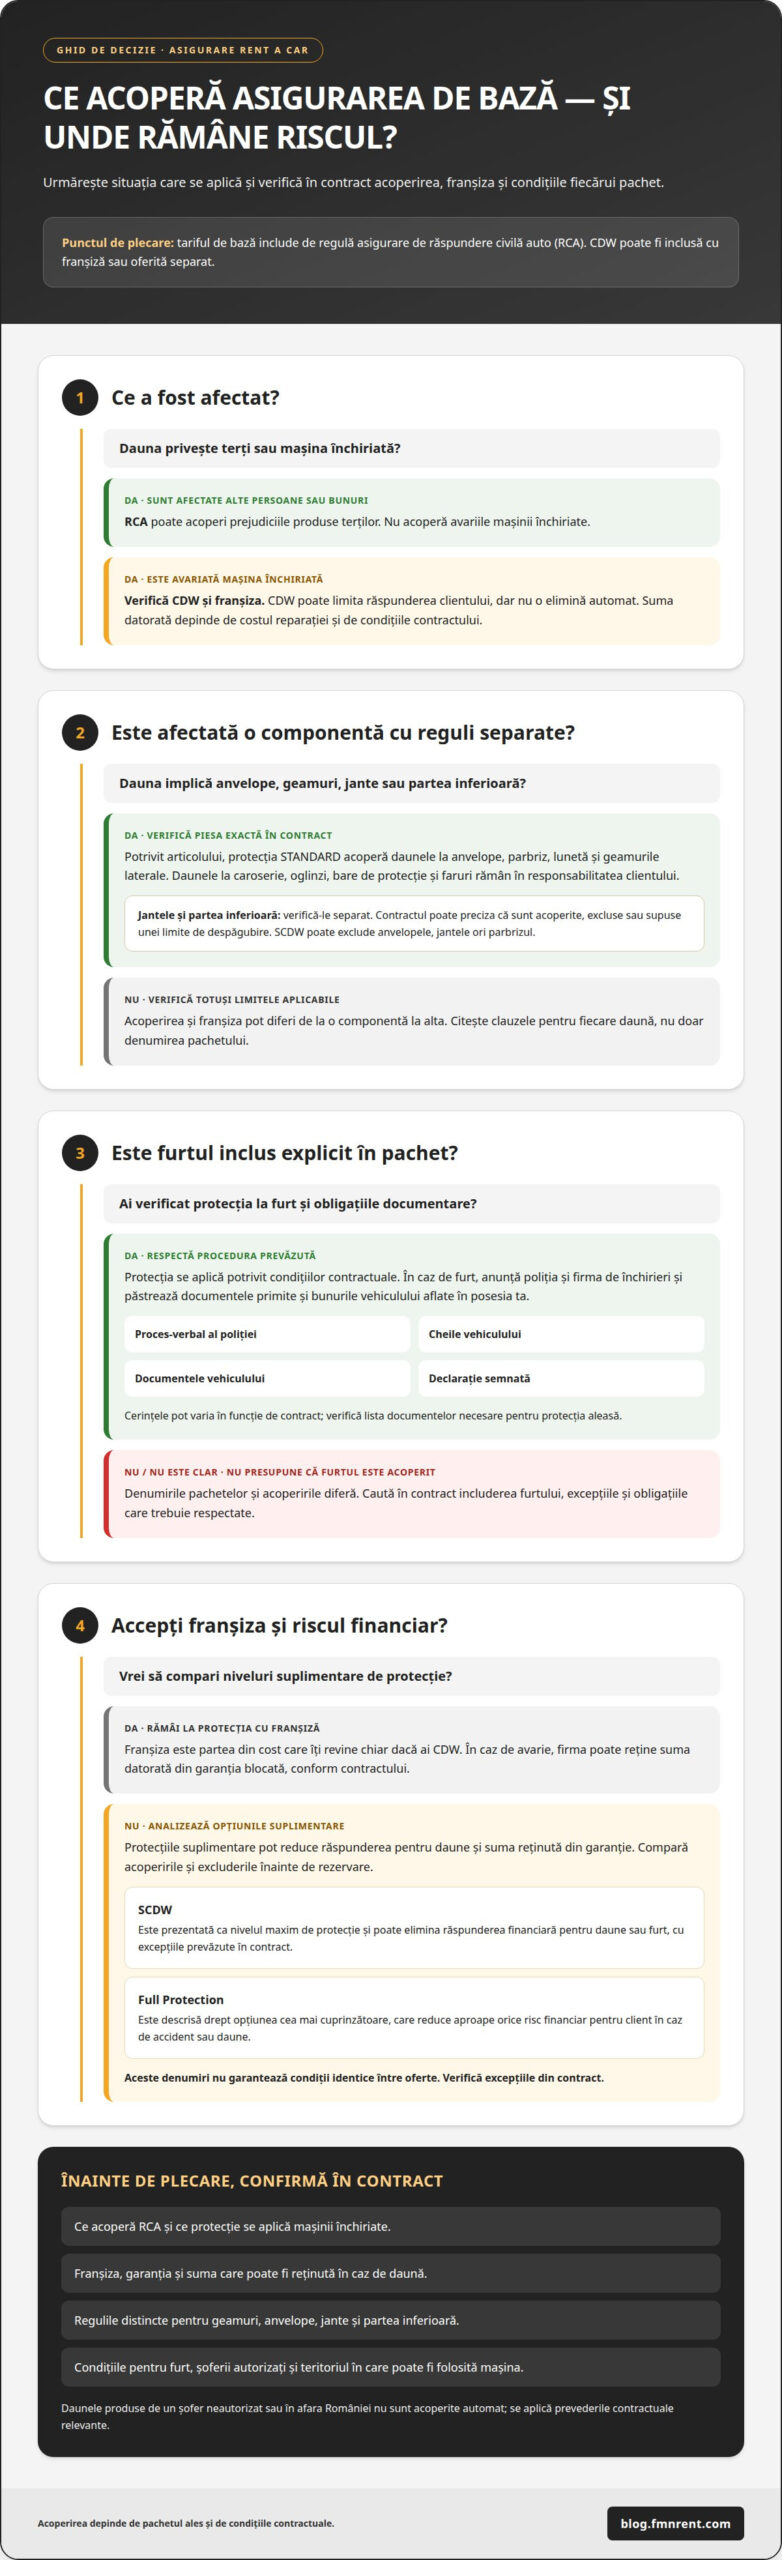
În România, tariful de bază include de regulă RCA, iar protecția CDW poate avea franșiză. Acoperirea fiecărei componente influențează suma pe care o poți suporta pentru daunele mașinii închiriate.
RCA inclusă în tariful de închiriere
RCA este asigurarea de răspundere civilă auto și acoperă daunele provocate altor persoane în trafic. Tariful de bază pentru închiriere include de regulă această asigurare, însă RCA nu acoperă avariile mașinii închiriate. De exemplu, dacă lovești un alt vehicul, RCA poate acoperi prejudiciile produse terților, dar nu repararea mașinii pe care o conduci.
Răspunderea clientului pentru daune
Răspunderea clientului este suma pe care acesta o poate suporta pentru avarierea mașinii închiriate. O asigurare CDW cu franșiză o poate limita, dar nu o elimină automat. Dacă mașina este avariată, suma imputată depinde de costul reparației și de condițiile contractului. Când închiriezi, diferențiază protecția terților prin RCA de protecția vehiculului închiriat.
Acoperirea franșizei în caz de avarie sau furt
Acoperirea franșizei poate rambursa sau reduce suma care îți revine după o daună ori un furt, în condițiile contractului. Franșiza este partea din cost pentru care răspunzi chiar dacă ai CDW. În caz de avarie, firma poate reține suma datorată din garanția blocată. Acoperirea franșizei nu înlocuiește asigurarea mașinii, ci privește răspunderea ta financiară.
Rolul asigurărilor suplimentare
Asigurările suplimentare pot reduce răspunderea pentru daune și suma reținută din garanție. Alege nivelul de protecție în funcție de traseu, durata închirierii și riscul financiar pe care îl accepți. Pentru o călătorie mai lungă, o protecție extinsă poate limita suma suportată în caz de avarie sau furt. Compară acoperirile și excluderile din contract înainte de rezervare.
Excluderi pentru anvelope, jante și parbriz
Acoperirea componentelor diferă între protecția STANDARD, opțiunile extinse și condițiile contractului. Verifică separat anvelopele, jantele, geamurile și partea inferioară a mașinii.
Daune excluse din protecția STANDARD
Protecția STANDARD acoperă daunele la anvelope, parbriz, lunetă și geamurile laterale. În schimb, daunele la caroserie, oglinzi, bare de protecție și faruri rămân în responsabilitatea clientului. Această delimitare contează când un incident afectează mai multe componente: fiecare avarie poate intra într-o categorie contractuală diferită și poate fi evaluată distinct.
Verifică separat acoperirea jantelor și a părții inferioare, distinctă de cea pentru anvelope și geamuri. Contractul precizează dacă aceste componente sunt acoperite, excluse sau supuse unei limite de despăgubire. SCDW poate exclude anvelopele, jantele ori parbrizul, chiar dacă reduce sau elimină depozitul. Prin urmare, un nivel mai amplu de protecție nu înseamnă automat că sunt incluse toate piesele.
Verificarea contractului și a limitelor de despăgubire
Contractul descrie limitele aplicabile fiecărei daune și obligațiile șoferului pentru păstrarea protecției. Respectă condițiile privind persoanele autorizate să conducă și teritoriul în care poate fi folosită mașina. Daunele produse de un șofer neautorizat sau în afara României nu sunt acoperite automat, ci se aplică prevederile relevante din contract.
Citește clauzele separat pentru fiecare componentă și situație: geamuri, anvelope, jante, partea inferioară, șoferi și teritoriu. Identifică limita de despăgubire și franșiza aplicabilă fiecărei excluderi. De exemplu, o avarie la o jantă poate fi tratată diferit de o fisură în parbriz. Astfel, poți înțelege ce responsabilitate financiară îți revine înainte de plecare.
Acoperirea CDW standard și protecția în caz de furt
Protecția pentru furt poate face parte din CDW, însă aplicarea ei depinde de documentele și condițiile contractuale. În România, dosarul trebuie să includă procesul-verbal al poliției, cheile și documentele vehiculului, precum și o declarație semnată. Cerințele documentare pot varia în funcție de condițiile contractuale, așa că verifică ce documente sunt necesare pentru protecția aleasă.
Dacă mașina este furată, anunță poliția și firma de închirieri, apoi păstrează documentele primite și bunurile vehiculului care se află în posesia ta. Procesul-verbal consemnează incidentul, iar cheile și actele sunt necesare pentru evaluarea cererii. Nu trata furtul ca pe o simplă avarie și nu amâna raportarea: procedura presupune documente specifice, nu doar constatarea unei daune.
Pachetele extinse pot modifica nivelul de protecție pentru furt. SCDW este prezentată ca nivelul maxim de protecție și poate elimina răspunderea financiară pentru daune sau furt, cu excepțiile prevăzute în contract. Full Protection este descrisă drept opțiunea cea mai cuprinzătoare, care reduce aproape orice risc financiar pentru client în caz de accident sau daune. Aceste denumiri nu garantează condiții identice între oferte.
Înainte de rezervare, identifică explicit dacă furtul este inclus și ce obligații documentare se aplică. Denumirile și acoperirile diferă în funcție de compania de închirieri, mașina selectată și orașul preluării. Citește excepțiile pentru fiecare pachet, inclusiv situațiile care pot anula protecția. Astfel poți alege o opțiune potrivită călătoriei și poți ști ce documente trebuie păstrate dacă apare un furt.
Asigurarea de bază rent a car include RCA și protecție pentru daune prin coliziune (CDW)?
În România, tariful de bază include de regulă RCA, iar CDW poate fi inclusă cu franșiză sau oferită separat. Prezența ambelor protecții trebuie să reiasă din oferta și contractul mașinii alese. Înainte de confirmarea rezervării, verifică denumirea pachetului și condițiile din contract, nu doar descrierea scurtă a tarifului.
Componența tarifului nu se limitează la asigurări. Tariful include de regulă TVA, iar anumite închirieri pot avea taxe locale, de aeroport sau de drum. Suma totală depinde și de categoria mașinii, durata închirierii, locațiile de preluare și returnare și sezon. De aceea, două oferte cu aceeași denumire de protecție pot avea sume finale diferite.
Separă elementele incluse de cele opționale. Scaunul pentru copii, sistemul GPS sau lanțurile de zăpadă pot fi echipamente suplimentare, cu tarif calculat pe zi. Politica de combustibil stabilește nivelul rezervorului la preluare și returnare, iar contractul poate limita kilometrajul. Aceste condiții influențează costul călătoriei chiar dacă nivelul de asigurare rămâne neschimbat.
În perioadele aglomerate, precum vara sau sărbătorile, tarifele pot crește. Preluarea ori returnarea la aeroport poate implica taxe suplimentare, iar schimbarea locației de returnare poate modifica prețul. Pentru prelungirea închirierii, disponibilitatea mașinii și durata adăugată determină costul. Citește aceste detalii împreună cu condițiile protecțiilor selectate.
Pentru o comparație corectă, privește oferta ca pe un total: chirie, asigurări, echipamente, combustibil și condiții de kilometraj. Verifică ce este inclus, ce se selectează separat și ce reguli se aplică la preluare sau returnare. Astfel, poți distinge acoperirea de elementele care țin de utilizarea mașinii și îți poți planifica mai bine bugetul călătoriei.
FMN Rent – Închirieri Auto în România: Asigurare Full Casco
FMN Rent – Închirieri Auto în România oferă Asigurare Full Casco pentru cei care doresc protecție mai amplă decât cea de bază. Această opțiune poate fi potrivită dacă vrei să reduci responsabilitatea financiară pentru daunele mașinii închiriate. Condițiile și excluderile din contract rămân importante, așa că verifică ce acoperă pachetul ales.
După ce ai clarificat diferența dintre RCA, CDW și franșiză, poți alege nivelul de protecție potrivit nevoilor tale. FMN Rent oferă închirieri fără card de credit, mașini pentru nuntă și servicii de preluare la Otopeni Aeroport.
Contactează FMN Rent – Închirieri Auto în România pentru detalii despre închiriere și Asigurarea Full Casco.
Alege protecția potrivită pentru următoarea călătorie
Înțelegerea a ceea ce acoperă asigurarea de bază la rent a car îți oferă un reper util pentru următoarea rezervare. Poți decide ce nivel de protecție se potrivește traseului, planurilor și confortului financiar dorit. Nu te baza doar pe tariful afișat: include condițiile de asigurare în decizie și clarifică responsabilitățile asumate.
Înainte de confirmare, gândește-te cum vei folosi mașina și câtă flexibilitate îți dorești dacă se schimbă planurile. O alegere informată înseamnă să selectezi protecția relevantă și să înțelegi condițiile acceptate, nu să bifezi orice opțiune disponibilă. Astfel, rezervarea devine o decizie organizată, nu un pas făcut în grabă.
Pentru următorul pas, poți discuta direct cu FMN Rent – Închirieri Auto în România despre nevoile călătoriei tale. Contactează FMN Rent când ești pregătit să planifici, apoi pornește la drum cu o alegere potrivită planurilor tale.
Întrebări frecvente despre asigurarea rent a car
Care pot fi opțiunile extra?
Poți alege o protecție suplimentară, precum SCDW, Full Protection sau Asigurarea Full Casco, în funcție de condițiile închirierii. Aceste opțiuni pot reduce răspunderea financiară ori suma blocată drept garanție, dar acoperirile diferă. Compară excluderile, franșiza și regulile privind componentele mașinii înainte de rezervare. O protecție mai extinsă nu înseamnă automat că fiecare daună este inclusă.
Ce fac dacă mașina se strică fără să fie vina mea?
Oprește într-un loc sigur și anunță firma de închirieri folosind datele din contract. Descrie problema și urmează indicațiile primite înainte să organizezi singur o reparație sau o tractare. Dacă apare un martor de bord ori o avarie vizibilă, fotografiază situația și păstrează mesajele și documentele legate de incident. Astfel, poți clarifica ce s-a întâmplat și cum trebuie gestionată mașina.
Ce se întâmplă în caz de accident, din vina ta sau a altuia?
În caz de accident, informează firma de închirieri și urmează procedura din contract. În România, constatarea amiabilă se folosește când sunt implicate două vehicule asigurate și există doar pagube materiale. Completarea formularului nu înseamnă automat recunoașterea vinovăției, iar asigurătorul stabilește dreptul la despăgubire. Păstrează documentele incidentului pentru clarificarea răspunderii și a daunelor.
Ce acoperă de obicei asigurarea de bază la închirierea unei mașini în România?
Pentru a înțelege ce acoperă asigurarea de bază la rent a car, diferențiază RCA de CDW: tariful include de regulă RCA, iar CDW poate fi oferită cu franșiză. RCA privește prejudiciile provocate terților, în timp ce CDW se referă la daunele mașinii închiriate, potrivit contractului. Într-o coliziune, paguba terțului și avaria vehiculului închiriat se evaluează separat.
Ce daune sunt excluse din asigurarea de bază: geamuri, anvelope, jante și partea inferioară?
Excluderile diferă între pachete și contracte. Pentru a clarifica ce acoperă asigurarea de bază la rent a car, caută clauzele despre fiecare componentă, nu doar denumirea protecției. Unele pachete STANDARD includ anvelopele și geamurile, dar jantele ori partea inferioară pot avea condiții separate. SCDW poate exclude, de asemenea, anvelopele, jantele sau parbrizul. Contractul stabilește limita răspunderii.
Asigurarea de bază rent a car acoperă furtul mașinii?
Protecția la furt depinde de pachet și de respectarea condițiilor contractuale. Pentru aplicarea acoperirii prin CDW sunt necesare procesul-verbal al poliției, cheile și documentele vehiculului, precum și o declarație semnată. Dacă lipsește vreunul dintre aceste elemente, protecția nu se aplică. În caz de furt, raportează incidentul și păstrează documentele, cheile și actele necesare pentru gestionarea cazului.
Frequently Asked Questions
Care este franșiza și garanția blocată pe card pentru asigurarea de bază rent a car?
Franșiza și garanția blocată pe card nu au o valoare unică: CDW poate include o franșiză, iar suma depinde de oferta și contractul mașinii alese. În caz de daună, suma datorată poate fi reținută din garanția blocată.
Cât costă asigurarea de bază la rent a car în România și cum se calculează prețul?
Nu există un preț unic: tariful de bază include de regulă RCA, iar CDW poate fi inclusă cu franșiză sau oferită separat. Prețul total variază în funcție de categoria mașinii, durata și locațiile închirierii, sezon, taxe și opțiunile alese.